Từ năm 2026, hộ kinh doanh và cá nhân kinh doanh có thêm chính sách hỗ trợ về thuế thu nhập cá nhân (TNCN). Theo Nghị định 398/2026/NĐ-CP, cá nhân kinh doanh có doanh thu hằng năm không quá 10 tỷ đồng và đáp ứng điều kiện theo quy định được giảm 30% số thuế TNCN phải nộp trong năm 2026 và 2027.
Để được áp dụng chính sách này, người nộp thuế cần thực hiện kê khai theo đúng biểu mẫu tương ứng, bao gồm Mẫu số 01, Mẫu số 02 và Mẫu số 03.
Vậy từng mẫu được sử dụng trong trường hợp nào? Cách điền các chỉ tiêu ra sao? Hãy cùng DXTax tìm hiểu chi tiết trong bài viết dưới đây!
1. Chính sách giảm 30% thuế TNCN cho hộ kinh doanh năm 2026 là gì?
Theo Điều 2 Nghị định 398/2026/NĐ-CP, cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm cả cá nhân đăng ký thành lập hộ kinh doanh hoặc người được các thành viên hộ gia đình ủy quyền làm người đại diện hộ kinh doanh, được áp dụng chính sách giảm 30% số thuế TNCN phải nộp nếu đáp ứng điều kiện về doanh thu.
Cụ thể:
- Đối tượng áp dụng: Cá nhân cư trú có hoạt động sản xuất, kinh doanh.
- Điều kiện doanh thu: Doanh thu hằng năm trong năm 2026 và năm 2027 không quá 10 tỷ đồng.
- Mức giảm: Giảm 30% số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh.
- Thời gian áp dụng: Kỳ tính thuế năm 2026 và năm 2027.
Công thức xác định số thuế TNCN được giảm:
Số thuế TNCN được giảm = Số thuế TNCN phải nộp × 30%
Ví dụ minh họa:
Hộ kinh doanh A có số thuế TNCN phải nộp trong năm là 20.000.000 đồng và đáp ứng đầy đủ điều kiện hưởng chính sách giảm thuế.
Số thuế TNCN được giảm:
20.000.000 × 30% = 6.000.000 đồng.
Số thuế TNCN còn phải nộp sau khi giảm:
20.000.000 – 6.000.000 = 14.000.000 đồng.
Lưu ý: Mức giảm 30% được tính trên số thuế TNCN phải nộp, không phải trên tổng doanh thu bán hàng. Trường hợp không phát sinh số thuế TNCN phải nộp thì không có số thuế để thực hiện giảm.
2. Mẫu 01, 02, 03 giảm 30% thuế TNCN dùng trong trường hợp nào?
Theo Nghị định 398/2026/NĐ-CP, việc kê khai giảm thuế TNCN được thực hiện thông qua 3 biểu mẫu tương ứng với từng trường hợp cụ thể.
| Biểu mẫu | Đối tượng sử dụng | Mục đích |
| Mấu số 01 | Hộ kinh doanh, cá nhân kinh doanh | Tự kê khai số thuế TNCN được giảm 30%. |
| Mẫu số 02 | Tổ chức, cá nhân khấu trừ, khai thay, nộp thay | Kê khai số thuế TNCN được giảm cho hộ kinh doanh, cá nhân kinh doanh. |
| Mẫu số 03 | Hộ kinh doanh, cá nhân kinh doanh | Điều chỉnh số thuế đã được giảm khi doanh thu thực tế vượt 10 tỷ đồng. |
2.1. Mẫu số 01 – Dành cho hộ kinh doanh tự kê khai giảm thuế
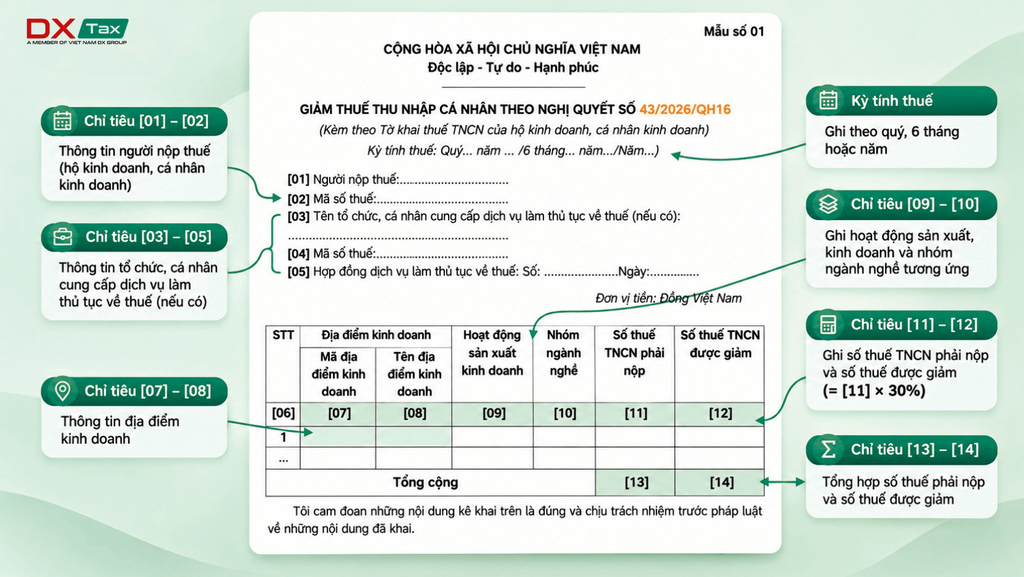
Mẫu số 01 được sử dụng khi hộ kinh doanh, cá nhân kinh doanh trực tiếp thực hiện nghĩa vụ kê khai thuế TNCN và có nhu cầu kê khai số thuế được giảm 30%.
Mẫu này được nộp kèm hồ sơ khai thuế TNCN tương ứng theo kỳ khai thuế quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm.
2.2. Mẫu số 02 – Dành cho tổ chức, cá nhân khấu trừ, khai thay, nộp thay
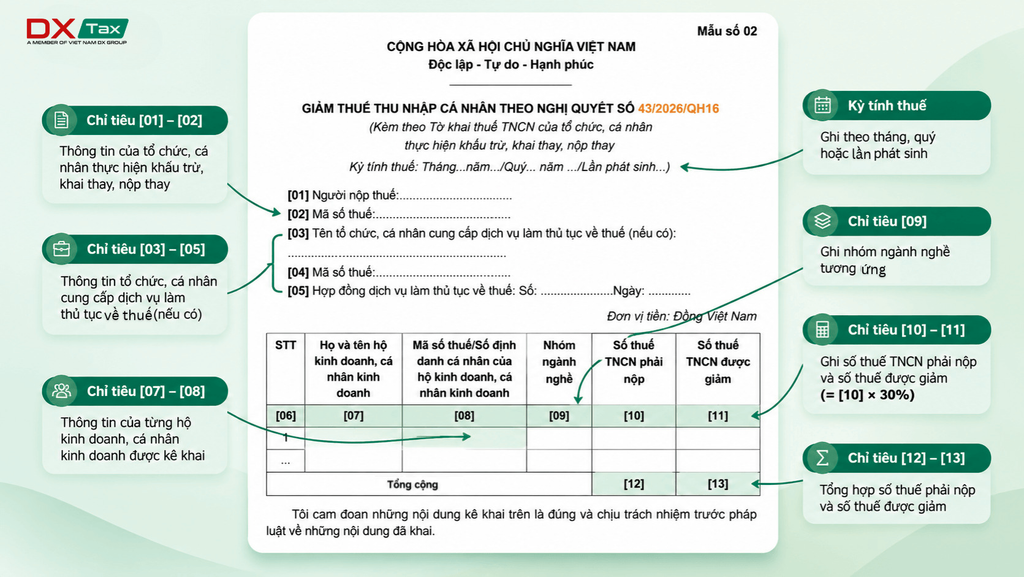
Mẫu số 02 áp dụng đối với tổ chức, cá nhân có trách nhiệm khấu trừ, khai thay và nộp thay thuế TNCN cho hộ kinh doanh, cá nhân kinh doanh.
Ví dụ: Các tổ chức, cá nhân thực hiện khấu trừ, khai thay, nộp thay thuế TNCN cho cá nhân kinh doanh theo quy định.
Mẫu số 02 được nộp kèm tờ khai thuế TNCN của bên thực hiện khấu trừ, khai thay, nộp thay theo tháng, quý hoặc từng lần phát sinh tùy trường hợp.
2.3. Mẫu số 03 – Dành cho trường hợp điều chỉnh khi doanh thu vượt 10 tỷ đồng
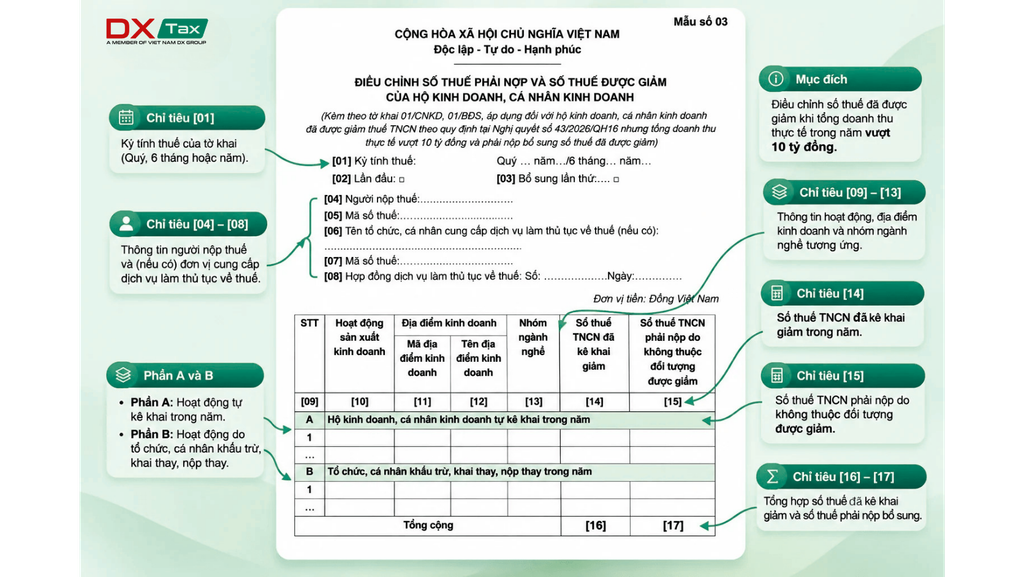
Mẫu số 03 được sử dụng khi hộ kinh doanh, cá nhân kinh doanh đã kê khai giảm 30% thuế TNCN nhưng tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng.
Trong trường hợp này, người nộp thuế không còn đáp ứng điều kiện hưởng chính sách giảm thuế và phải thực hiện kê khai điều chỉnh, nộp bổ sung số thuế đã được giảm.
Mẫu số 03 được nộp kèm hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế từ đầu năm vượt 10 tỷ đồng.
3. Hướng dẫn điền Mẫu số 01 giảm 30% thuế TNCN
Mẫu số 01 dành cho hộ kinh doanh, cá nhân kinh doanh tự kê khai giảm 30% thuế TNCN khi đáp ứng điều kiện theo quy định.
Khi lập mẫu, người nộp thuế cần điền đầy đủ thông tin cá nhân, mã số thuế, địa điểm kinh doanh, ngành nghề và số thuế được giảm.
3.1. Hướng dẫn điền các chỉ tiêu trên Mẫu số 01
Nhóm thông tin chung:
- [01] Người nộp thuế: Ghi đầy đủ tên hộ kinh doanh hoặc cá nhân kinh doanh thực hiện kê khai.
- [02] Mã số thuế: Ghi mã số thuế của người nộp thuế.
- [03] Tên đại lý thuế: Ghi tên tổ chức cung cấp dịch vụ làm thủ tục về thuế (nếu có).
- [04] Mã số thuế: Ghi mã số thuế của đại lý thuế (nếu có).
- [05] Hợp đồng đại lý thuế: Ghi thông tin hợp đồng dịch vụ làm thủ tục về thuế (nếu có).
Nhóm thông tin hoạt động kinh doanh:
- [06] STT: Đánh số thứ tự các dòng kê khai.
- [07] Mã địa điểm kinh doanh: Ghi mã địa điểm kinh doanh tương ứng.
- [08] Tên địa điểm kinh doanh: Ghi tên địa điểm phát sinh hoạt động kinh doanh.
- [09] Hoạt động sản xuất, kinh doanh: Lựa chọn hoạt động kinh doanh tương ứng theo danh mục hướng dẫn tại biểu mẫu.
- [10] Nhóm ngành nghề: Ghi nhóm ngành nghề kinh doanh tương ứng.
Nhóm thông tin thuế TNCN:
- [11] Số thuế TNCN phải nộp: Ghi số thuế TNCN phải nộp trước khi áp dụng chính sách giảm thuế.
- [12] Số thuế TNCN được giảm: Xác định bằng 30% số thuế TNCN đủ điều kiện được giảm tại chỉ tiêu [11].
- [13] Tổng cộng số thuế phải nộp: Tổng hợp số thuế TNCN phải nộp của các dòng kê khai.
- [14] Tổng cộng số thuế được giảm: Tổng hợp số thuế TNCN được giảm tương ứng.
Lưu ý: Người nộp thuế cần phân biệt rõ chỉ tiêu hoạt động sản xuất, kinh doanh và nhóm ngành nghề để tránh lựa chọn sai thông tin khi kê khai.
4. Hướng dẫn điền Mẫu số 02 giảm 30% thuế TNCN
Mẫu số 02 được sử dụng bởi tổ chức, cá nhân thực hiện khấu trừ, khai thay và nộp thay thuế TNCN cho hộ kinh doanh, cá nhân kinh doanh.
Khác với Mẫu số 01, Mẫu số 02 tập trung vào thông tin của đơn vị thực hiện kê khai và danh sách các hộ kinh doanh, cá nhân kinh doanh được áp dụng chính sách giảm thuế.
4.1. Hướng dẫn điền các chỉ tiêu trên Mẫu số 02
Nhóm thông tin chung:
- [01] Người nộp thuế: Ghi tên tổ chức hoặc cá nhân thực hiện khấu trừ, khai thay, nộp thay.
- [02] Mã số thuế: Ghi mã số thuế của tổ chức, cá nhân thực hiện kê khai.
- [03] Tên đại lý thuế: Ghi tên đơn vị cung cấp dịch vụ làm thủ tục về thuế (nếu có).
- [04] Mã số thuế: Ghi mã số thuế của đại lý thuế (nếu có).
- [05] Hợp đồng đại lý thuế: Ghi thông tin hợp đồng dịch vụ (nếu có).
Nhóm thông tin hộ kinh doanh, cá nhân kinh doanh:
- [06] STT: Đánh số thứ tự từng hộ kinh doanh, cá nhân kinh doanh.
- [07] Họ và tên hộ kinh doanh, cá nhân kinh doanh: Ghi tên người được khấu trừ, khai thay, nộp thay thuế TNCN.
- [08] Mã số thuế/Số định danh cá nhân: Ghi mã số thuế hoặc số định danh cá nhân tương ứng.
- [09] Nhóm ngành nghề: Ghi nhóm ngành nghề kinh doanh tương ứng.
Nhóm thông tin thuế:
- [10] Số thuế TNCN phải nộp: Ghi số thuế TNCN phải nộp của từng cá nhân kinh doanh trước khi áp dụng giảm thuế.
- [11] Số thuế TNCN được giảm: Ghi số thuế được giảm tương ứng, bằng 30% số thuế đủ điều kiện.
- [12] Tổng cộng số thuế phải nộp: Tổng hợp số thuế TNCN phải nộp của tất cả các cá nhân kinh doanh.
- [13] Tổng cộng số thuế được giảm: Tổng hợp số thuế TNCN được giảm của các cá nhân kinh doanh.
Lưu ý quan trọng:
Chỉ tiêu [01] và [02] là thông tin của tổ chức, cá nhân thực hiện kê khai. Trong khi đó, chỉ tiêu [07] và [08] là thông tin của từng hộ kinh doanh, cá nhân kinh doanh được kê khai giảm thuế.
Cần rà soát kỹ danh sách người nộp thuế và số liệu trước khi gửi hồ sơ để tránh kê khai trùng hoặc bỏ sót đối tượng.
5. Hướng dẫn điền Mẫu số 03 điều chỉnh thuế TNCN khi doanh thu vượt 10 tỷ đồng
Mẫu số 03 được sử dụng trong trường hợp hộ kinh doanh, cá nhân kinh doanh đã thực hiện kê khai giảm 30% thuế TNCN nhưng doanh thu thực tế trong năm vượt quá 10 tỷ đồng.
Khi đó, người nộp thuế cần xác định lại điều kiện hưởng ưu đãi và thực hiện kê khai điều chỉnh số thuế đã được giảm.
5.1. Cấu trúc của Mẫu số 03
Mẫu số 03 bao gồm hai phần chính:
- Phần A: Số thuế liên quan đến hoạt động sản xuất, kinh doanh do hộ kinh doanh, cá nhân kinh doanh tự kê khai trong năm.
- Phần B: Số thuế liên quan đến hoạt động do tổ chức, cá nhân khấu trừ, khai thay, nộp thay trong năm.
Việc phân chia thành hai phần giúp người nộp thuế tổng hợp đầy đủ số thuế đã được giảm từ các hoạt động kinh doanh khác nhau.
5.2. Hướng dẫn điền các chỉ tiêu trên Mẫu số 03
- [01] Kỳ tính thuế: Ghi kỳ tính thuế tương ứng theo hồ sơ kê khai.
- [02] Lần đầu: Đánh dấu nếu đây là hồ sơ khai lần đầu.
- [03] Bổ sung lần thứ: Ghi số lần khai bổ sung nếu thuộc trường hợp khai bổ sung.
- [04] Người nộp thuế: Ghi tên hộ kinh doanh, cá nhân kinh doanh.
- [05] Mã số thuế: Ghi mã số thuế của người nộp thuế.
- [06] Tên đại lý thuế: Ghi tên đơn vị cung cấp dịch vụ làm thủ tục về thuế (nếu có).
- [07] Mã số thuế đại lý thuế: Ghi mã số thuế của đại lý thuế (nếu có).
- [08] Hợp đồng đại lý thuế: Ghi thông tin hợp đồng dịch vụ (nếu có).
- [09] STT: Đánh số thứ tự từng dòng kê khai tại Phần A hoặc Phần B.
- [10] Hoạt động sản xuất, kinh doanh: Ghi hoạt động kinh doanh phát sinh khoản thuế TNCN đã được giảm.
- [11] Mã địa điểm kinh doanh: Ghi mã địa điểm kinh doanh tương ứng.
- [12] Tên địa điểm kinh doanh: Ghi tên địa điểm kinh doanh.
- [13] Nhóm ngành nghề: Ghi nhóm ngành nghề tương ứng.
- [14] Số thuế TNCN đã kê khai giảm: Ghi số thuế TNCN đã được giảm trong năm theo từng hoạt động.
- [15] Số thuế TNCN phải nộp do không thuộc đối tượng được giảm: Ghi số thuế phải nộp bổ sung do không còn đáp ứng điều kiện hưởng chính sách.
- [16] Tổng cộng số thuế TNCN đã kê khai giảm: Tổng hợp số thuế đã được giảm.
- [17] Tổng cộng số thuế TNCN phải nộp do không thuộc đối tượng được giảm: Tổng hợp số thuế cần xác định lại và nộp bổ sung.
Lưu ý khi lập Mẫu số 03:
- Phần A dùng để tổng hợp hoạt động tự kê khai.
- Phần B dùng để tổng hợp hoạt động được khấu trừ, khai thay, nộp thay.
- Cần rà soát toàn bộ doanh thu thực tế trong năm trước khi lập hồ sơ điều chỉnh.
- Số thuế phải nộp bổ sung cần được xác định chính xác theo quy định.
Theo Nghị định 398/2026/NĐ-CP, số thuế TNCN phải nộp bổ sung do xác định lại điều kiện giảm thuế không bị tính tiền chậm nộp đến thời hạn nộp hồ sơ khai thuế của kỳ phát sinh doanh thu lũy kế vượt 10 tỷ đồng.
6. Những lưu ý quan trọng khi kê khai giảm 30% thuế TNCN
Để đảm bảo áp dụng đúng chính sách và hạn chế sai sót trong quá trình thực hiện, hộ kinh doanh cần chú ý một số nội dung sau:
Thứ nhất, xác định chính xác điều kiện doanh thu
Người nộp thuế cần tổng hợp doanh thu từ toàn bộ hoạt động sản xuất, kinh doanh trong năm, bao gồm cả doanh thu tự kê khai và doanh thu thuộc phạm vi khấu trừ, khai thay, nộp thay.
Không nên chỉ căn cứ vào doanh thu tại một cửa hàng hoặc một kênh bán hàng để xác định điều kiện hưởng chính sách.
Thứ hai, sử dụng đúng biểu mẫu
- Tự kê khai giảm thuế: Sử dụng Mẫu số 01.
- Tổ chức, cá nhân khấu trừ, khai thay, nộp thay: Sử dụng Mẫu số 02.
- Điều chỉnh khi doanh thu thực tế vượt 10 tỷ đồng: Sử dụng Mẫu số 03.
Thứ ba, xác định đúng số thuế được giảm
Mức giảm 30% được tính trên số thuế TNCN phải nộp đủ điều kiện, không phải tổng doanh thu kinh doanh.
Thứ tư, theo dõi doanh thu từ nhiều nguồn
Đối với hộ kinh doanh vừa bán hàng trực tiếp tại cửa hàng, vừa bán trên Facebook, Shopee, TikTok Shop hoặc các nền tảng thương mại điện tử khác, cần tổng hợp đầy đủ doanh thu để xác định đúng điều kiện áp dụng.
Thứ năm, chủ động điều chỉnh khi phát sinh thay đổi
Nếu doanh thu thực tế vượt ngưỡng 10 tỷ đồng, người nộp thuế cần thực hiện kê khai điều chỉnh và nộp bổ sung theo quy định, tránh tiếp tục áp dụng chính sách giảm thuế khi không còn đủ điều kiện.
7. Câu hỏi thường gặp về giảm 30% thuế TNCN cho hộ kinh doanh
7.1. Hộ kinh doanh nào được giảm 30% thuế TNCN?
Cá nhân cư trú có hoạt động sản xuất, kinh doanh, bao gồm hộ kinh doanh và cá nhân kinh doanh, có doanh thu hằng năm trong năm 2026 hoặc năm 2027 không quá 10 tỷ đồng và đáp ứng các điều kiện theo Nghị định 398/2026/NĐ-CP được áp dụng chính sách giảm 30% thuế TNCN phải nộp.
7.2. Giảm 30% thuế TNCN có phải giảm 30% doanh thu không?
Không. Chính sách chỉ giảm 30% số thuế TNCN phải nộp đủ điều kiện, không phải giảm 30% doanh thu bán hàng hoặc doanh thu kinh doanh.
7.3. Hộ kinh doanh bán hàng trên Shopee, TikTok Shop sử dụng Mẫu 01 hay Mẫu 02?
Việc lựa chọn mẫu phụ thuộc vào chủ thể thực hiện nghĩa vụ kê khai thuế.
- Phần thuế hộ kinh doanh tự kê khai: Sử dụng Mẫu số 01.
- Phần thuế do tổ chức, cá nhân khấu trừ, khai thay, nộp thay: Bên thực hiện nghĩa vụ sử dụng Mẫu số 02 khi đáp ứng điều kiện.
7.4. Nếu doanh thu trong năm vượt 10 tỷ đồng thì có được tiếp tục giảm thuế không?
Không. Khi tổng doanh thu thực tế trong năm vượt quá 10 tỷ đồng, cá nhân kinh doanh không còn thuộc đối tượng được giảm thuế theo chính sách này và phải kê khai điều chỉnh, nộp bổ sung số thuế đã được giảm theo Mẫu số 03.
7.5. Đã nộp tờ khai thuế nhưng chưa kê khai giảm 30% thì có được điều chỉnh không?
Có. Theo Nghị định 398/2026/NĐ-CP, trường hợp đã kê khai thuế TNCN nhưng chưa kê khai số thuế được giảm thì người nộp thuế được thực hiện khai điều chỉnh, bổ sung hồ sơ đã khai hoặc xác định giảm thuế khi quyết toán thuế năm theo quy định.
7.6. Mẫu 01, 02, 03 giảm 30% thuế TNCN có phải nộp riêng không?
Không. Các biểu mẫu được nộp kèm hồ sơ khai thuế TNCN tương ứng, không phải là hồ sơ độc lập có thời hạn nộp riêng áp dụng chung cho tất cả trường hợp.
8. DXTax – Đồng hành cùng hộ kinh doanh thực hiện nghĩa vụ thuế đúng quy định
Các chính sách thuế mới mang đến nhiều quyền lợi thiết thực cho hộ kinh doanh, tuy nhiên việc xác định điều kiện áp dụng, tổng hợp doanh thu và kê khai đúng biểu mẫu vẫn là vấn đề khiến nhiều chủ hộ gặp khó khăn.
Đặc biệt, đối với hộ kinh doanh có nhiều địa điểm bán hàng, kinh doanh đa kênh hoặc phát sinh doanh thu từ các nền tảng thương mại điện tử, việc theo dõi và tổng hợp số liệu cần được thực hiện cẩn thận.
DXTax cung cấp giải pháp tư vấn và hỗ trợ kế toán thuế, đồng hành cùng hộ kinh doanh trong quá trình thực hiện nghĩa vụ thuế:
- Tư vấn, cập nhật các chính sách thuế mới dành cho hộ kinh doanh.
- Hướng dẫn xác định doanh thu và nghĩa vụ thuế phải thực hiện.
- Hỗ trợ rà soát hóa đơn, chứng từ và dữ liệu kinh doanh.
- Hỗ trợ lập, kiểm tra hồ sơ kê khai thuế theo quy định.
- Tư vấn xử lý sai sót và điều chỉnh hồ sơ thuế khi phát sinh.
- Hướng dẫn sử dụng phần mềm quản lý bán hàng, hóa đơn điện tử và kế toán.
Với phương châm hỗ trợ tận tình 1-1, DXTax mong muốn giúp hộ kinh doanh hiểu đúng chính sách, thực hiện đúng nghĩa vụ và chủ động hơn trong hoạt động kinh doanh.
Liên hệ DXTax ngay hôm nay để được tư vấn về chính sách giảm 30% thuế TNCN và giải pháp kế toán thuế phù hợp với hộ kinh doanh của bạn!