Khi có nhu cầu thanh lý xe ô tô cũ đã qua sử dụng, kế toán doanh nghiệp cần đặc biệt nắm rõ quy định về việc thanh lý xe ô tô có phải xuất hóa đơn không, cách tính thuế GTGT khi bán xe cũng như chuẩn bị đầy đủ hồ sơ thanh lý tài sản theo pháp luật hiện hành. Thực tế, khi bán thanh lý xe ô tô thuộc quyền sở hữu của mình, doanh nghiệp bắt buộc phải lập hóa đơn, đồng thời thực hiện kê khai thuế và hạch toán giảm tài sản cố định đúng quy định. Trong bài viết dưới đây, DXTax sẽ giải đáp chi tiết toàn bộ quy trình, thủ tục và cách xử lý kế toán – thuế chính xác nhất cho doanh nghiệp.
1. Công ty thanh lý xe ô tô có phải xuất hóa đơn không?
Câu trả lời là CÓ.
Khi doanh nghiệp thực hiện thanh lý, nhượng bán xe ô tô đã qua sử dụng thuộc quyền sở hữu của công ty, doanh nghiệp phải lập hóa đơn giao cho người mua theo quy định.
Căn cứ quy định về hóa đơn, chứng từ tại Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi nghị định 70/2025/nđ-cp:
Thời điểm lập hóa đơn khi bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Như vậy, khi công ty bán thanh lý xe ô tô:
- Phải lập hóa đơn GTGT hoặc hóa đơn bán hàng tùy theo phương pháp kê khai thuế.
- Kê khai thuế GTGT đối với hoạt động thanh lý tài sản theo quy định.
- Thực hiện hạch toán doanh thu thanh lý và ghi giảm tài sản cố định trên sổ sách kế toán.
Lưu ý: Kể cả trường hợp xe ô tô đã qua sử dụng, không còn phục vụ hoạt động sản xuất kinh doanh hoặc đã khấu hao hết giá trị nhưng doanh nghiệp vẫn bán thanh lý thì vẫn phải lập hóa đơn theo quy định.
2. Thanh lý xe ô tô cũ phải chịu thuế GTGT bao nhiêu?
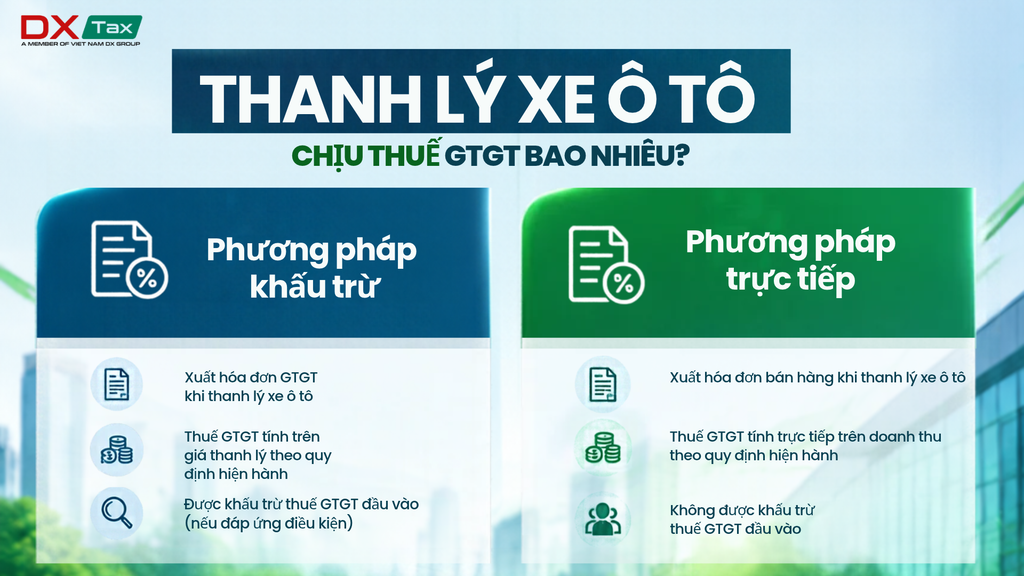
Thuế GTGT khi thanh lý xe ô tô phụ thuộc vào phương pháp tính thuế của doanh nghiệp và loại xe được thanh lý.
2.1. Doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ
Doanh nghiệp sử dụng hóa đơn GTGT và xác định thuế GTGT đầu ra theo thuế suất áp dụng đối với hàng hóa bán ra.
Đối với xe ô tô chở người thuộc đối tượng chịu thuế tiêu thụ đặc biệt, không thuộc diện được giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP, thuế suất áp dụng là 10%.
Do đó, việc xe ô tô đã qua sử dụng hay được mua từ nhiều năm trước không làm thay đổi nghĩa vụ lập hóa đơn và kê khai thuế khi doanh nghiệp thanh lý.
Tuy nhiên, cần lưu ý phân loại phương tiện trước khi xác định thuế suất. Không phải tất cả các loại xe ô tô đều thuộc diện chịu thuế tiêu thụ đặc biệt và áp dụng cùng một mức thuế GTGT.
2.2. Doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp
Doanh nghiệp áp dụng phương pháp trực tiếp trên doanh thu sử dụng hóa đơn bán hàng và xác định số thuế GTGT phải nộp theo tỷ lệ % trên doanh thu tương ứng với hoạt động kinh doanh.
Theo hướng dẫn tại Công văn 757/CT-TTHT của Cục Thuế TP. Hồ Chí Minh, trường hợp doanh nghiệp thanh lý xe ô tô là tài sản cố định thì thực hiện lập hóa đơn bán hàng và nộp thuế GTGT theo tỷ lệ 1% trên doanh thu.
Lưu ý: Doanh nghiệp cần đối chiếu phương pháp tính thuế, loại phương tiện và quy định thuế tại thời điểm phát sinh giao dịch để xác định chính xác nghĩa vụ thuế.
3. Cách viết hóa đơn khi công ty thanh lý xe ô tô cũ
Khi lập hóa đơn thanh lý xe ô tô, kế toán cần kê khai đầy đủ các thông tin theo quy định.
Một số nội dung quan trọng cần lưu ý:
Thông tin người bán:
- Tên công ty.
- Địa chỉ.
- Mã số thuế.
Thông tin người mua:
- Tên người mua hoặc tên đơn vị mua xe.
- Địa chỉ.
- Mã số thuế đối với tổ chức.
- Thông tin định danh cá nhân đối với người mua là cá nhân theo quy định.
Thông tin hàng hóa:
Cần thể hiện rõ tên tài sản thanh lý, chẳng hạn: Xe ô tô 7 chỗ đã qua sử dụng.
Đồng thời, kê khai các thông tin nhận diện phương tiện phù hợp với yêu cầu trên mẫu hóa đơn, bao gồm:
- Nhãn hiệu xe.
- Số khung.
- Số máy.
- Biển kiểm soát.
- Năm sản xuất.
- Các thông tin về giấy chứng nhận chất lượng an toàn kỹ thuật và bảo vệ môi trường hoặc phiếu kiểm tra chất lượng xuất xưởng theo trường hợp áp dụng.
Thông tin giá trị và thuế:
- Giá bán chưa có thuế GTGT.
- Thuế suất thuế GTGT.
- Tiền thuế GTGT.
- Tổng tiền thanh toán.
Kế toán cần kiểm tra kỹ thông tin trên hóa đơn để đảm bảo thống nhất với hợp đồng mua bán, hồ sơ thanh lý và giấy tờ pháp lý của phương tiện.
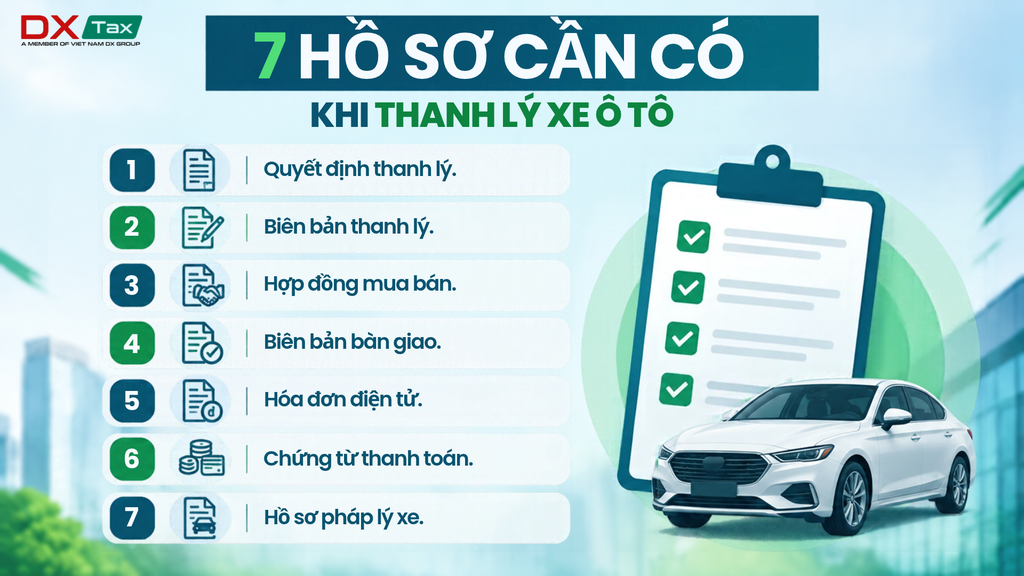
4. Hồ sơ cần chuẩn bị khi công ty thanh lý xe ô tô
Để đảm bảo nghiệp vụ thanh lý tài sản được thực hiện đúng quy định, doanh nghiệp nên chuẩn bị đầy đủ hồ sơ, chứng từ sau:
- Quyết định thanh lý tài sản cố định: Thể hiện chủ trương thanh lý xe ô tô của doanh nghiệp.
- Biên bản thanh lý tài sản cố định: Ghi nhận tình trạng tài sản, nguyên giá, giá trị hao mòn và giá trị còn lại.
- Hợp đồng mua bán xe ô tô: Ghi rõ thông tin bên bán, bên mua, giá bán và phương thức thanh toán.
- Biên bản bàn giao xe: Xác nhận việc chuyển giao tài sản giữa hai bên.
- Hóa đơn điện tử: Hóa đơn được lập khi chuyển giao quyền sở hữu hoặc quyền sử dụng xe cho người mua.
- Chứng từ thanh toán: Phiếu thu, giấy báo Có hoặc chứng từ thanh toán phù hợp.
- Hồ sơ pháp lý của xe: Giấy đăng ký xe và các giấy tờ liên quan phục vụ thủ tục chuyển quyền sở hữu.
Việc lưu trữ đầy đủ hồ sơ giúp doanh nghiệp chứng minh tính hợp pháp của giao dịch, phục vụ công tác hạch toán kế toán và giải trình khi cơ quan thuế kiểm tra.
5. Những lưu ý quan trọng khi doanh nghiệp thanh lý xe ô tô
Để hạn chế sai sót về hóa đơn, thuế và kế toán, doanh nghiệp cần lưu ý:
- Không bỏ sót việc lập hóa đơn khi bán thanh lý tài sản cố định.
- Không chờ đến khi nhận đủ tiền mới xuất hóa đơn nếu quyền sở hữu hoặc quyền sử dụng xe đã được chuyển giao.
- Kiểm tra đúng thuế suất GTGT theo loại xe và phương pháp tính thuế.
- Đối chiếu nguyên giá, giá trị hao mòn lũy kế và giá trị còn lại trước khi ghi giảm tài sản.
- Lưu trữ đầy đủ hợp đồng, biên bản thanh lý, hóa đơn và chứng từ thanh toán.
- Thực hiện thủ tục sang tên, chuyển quyền sở hữu xe theo quy định.
6. DXTax – Đồng hành cùng doanh nghiệp trong công tác kế toán và thuế
Các nghiệp vụ thanh lý tài sản cố định tưởng chừng đơn giản nhưng nếu xác định sai thuế suất, lập hóa đơn không đúng thời điểm hoặc hạch toán thiếu chứng từ có thể khiến doanh nghiệp gặp khó khăn khi quyết toán thuế.
DXTax đồng hành cùng doanh nghiệp trong các hoạt động:
- Tư vấn và thực hiện dịch vụ kế toán – thuế.
- Hướng dẫn lập, quản lý và sử dụng hóa đơn điện tử.
- Tư vấn xử lý nghiệp vụ kế toán tài sản cố định.
- Hỗ trợ rà soát sổ sách, chứng từ và nghĩa vụ thuế.
- Tư vấn giải pháp phần mềm kế toán, hóa đơn điện tử phù hợp.
DXTax – Đồng hành cùng Hộ kinh doanh & Doanh nghiệp.
Một đối tác – Trọn bộ giải pháp!
📩 Doanh nghiệp đang cần tư vấn về kế toán, thuế, hóa đơn điện tử hoặc xử lý hồ sơ thanh lý tài sản? Hãy liên hệ DXTax để được hỗ trợ và hướng dẫn cụ thể.
Lưu ý: Bài viết mang tính chất tham khảo. Nghĩa vụ thuế cụ thể cần được xác định theo loại xe, phương pháp tính thuế và quy định pháp luật tại thời điểm phát sinh giao dịch.